
工研院產業科技國際策略發展所今日舉行「眺望2027產業發展趨勢研討會-電子零組件場次」分析師張宏毅表示,面對2026年全球顯示面板產值微幅衰退的預期,台灣面板廠友達與群創正加速資產活化,透過出售舊有廠房予半導體業者以降低維護成本,並將技術與資金量能轉向FOPLP、Glass Core及Micro LED等先進封裝與光通訊領域。
張宏毅引終端市場數據指出,因記憶體與零組件價格飆升帶動終端產品售價上漲,換機週期延遲將影響面板需求。2026年全球顯示面板總產值預估為1205億美元,微幅衰退3.6%。其中LCD產值預估為771億美元,衰退5.3%;OLED產值預估為433億美元,衰退0.6%。
相對而言,Micro LED產值預估可達1.2億美元,具備118%的成長率。車用面板作為第三大應用,在SDV與AIDV趨勢下,2025至2029年的複合成長率達6.8%。
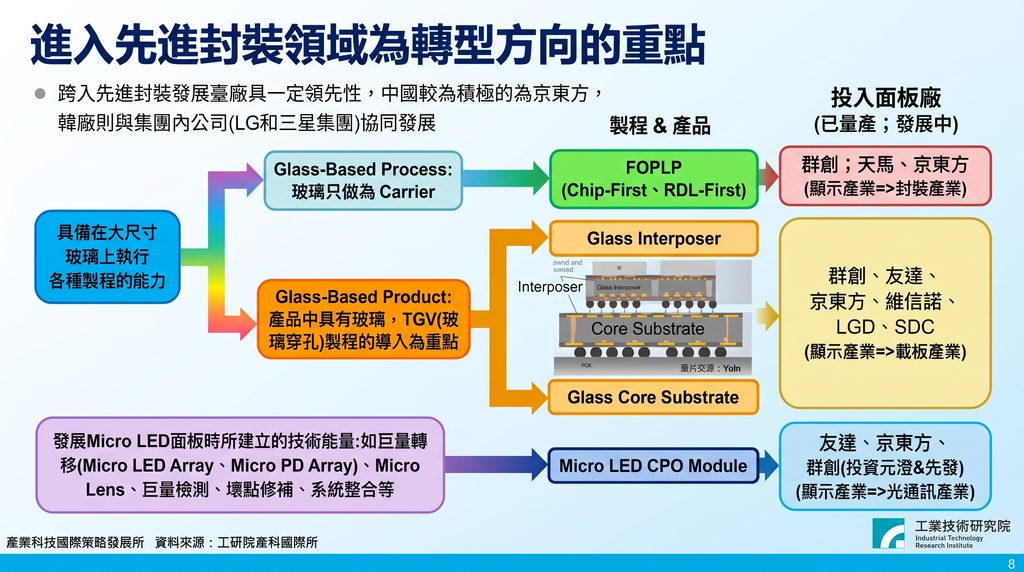
針對台灣面板廠產能調整方面,張宏毅表示,台灣面板廠歷經產能調整,現已於先進封裝與光電整合領域展現實質的轉型成果。群創已成功切入FOPLP(扇出型面板級封裝)領域,成為目前唯一具備量產先進封裝能力的面板廠。友達則整合集團內部資源,於Micro LED CPO(共封裝光學)模組開發上完成送樣階段。此發展軌跡顯示面板業者正運用既有大尺寸玻璃製程優勢,正式跨足半導體高階製造市場。
因應廠房與產能的調節,顯示與半導體產業間也展開密集的資產流動。張宏毅指出,友達累計已出售8間廠房,交易金額達新台幣689億元,承接方包含台積電、美光及日月光等指標大廠。群創亦售出4間廠房,累積交易金額達391億元,主要由台積電、日月光及矽品等半導體業者買下。面板廠藉由廠房買賣改善毛利率,並推動轉型事業發展。
在具體技術路線上,群創的FOPLP發展藍圖顯示其Chip-First製程於2025年開始量產,並計畫於2027年下半年推進至著重高密度異質整合的RDL-First製程,結合多層RDL與Embedded Core結構。針對更高階的應用,群創預計於2028至2029年導入TGV(玻璃穿孔)技術,並與Ibiden合作推動Glass Core Substrate重點技術。
友達則聚焦Micro LED CPO量產,憑藉低能耗優勢主攻短距離Scale-up架構光源方案。其整合富采的uLED晶片、鼎元的PD元件,以及達興材料的光感性介電絕緣PI於RDL製程,建構完整的集團供應鏈,預期在2至3年內達成商品化。目前Glass-Based先進封裝與Micro LED CPO的潛在市場規模預計達數十億美元,多數廠商設定於2027至2028年進入量產。
綜合友達與群創的轉型動態,兩家業者皆以大尺寸玻璃基板製程能力為基礎,但採取差異化的切入策略。群創鎖定半導體異質整合封裝需求,從Chip-First逐步向較高技術門檻的TGV與Glass Core推進,直接參與封測產業的技術演進。友達則發揮顯示技術累積的巨量轉移與系統整合能力,深耕Micro LED光通訊模組,建立集團垂直分工體系。
讀者留言
留言功能限會員使用,請先 登入 或 註冊會員。