
工研院產科國際所日前主辦「眺望2027產業發展趨勢研討會」,光進銅退的高速互連技術為近年產業最熱門的話題之一。隨著AI資料中心對高速傳輸與低功耗互連的需求持續提升,共同封裝光學(Co-Packaged Optics, CPO)正逐漸從前瞻技術走向實際部署。然而,CPO並非單純以光纖取代銅線,而是牽動矽光子、先進封裝、光源整合、散熱與測試等多項技術的系統性變革。面對這波技術轉型,台積電與全球半導體供應鏈正積極布局,而NPO、CPO與傳統可插拔式光模組,也將在不同應用各自發展。
從800G邁向1.6T CPO、NPO並轡前行
AI運算規模持續擴張,使資料中心內部的資料傳輸面臨前所未有的挑戰。尤其當AI系統朝向更大規模的GPU叢集發展,晶片之間與機櫃之間的互連頻寬、功耗及傳輸距離,都成為影響整體系統效能的重要因素。工研院產科國際所半導體研究部分析師黃尹表示,傳統電氣互連在高速傳輸下的訊號損耗與功耗問題,也促使產業加速研發光互連技術。
工研院認為2026年為CPO商用化發展的重要時間點。目前主流光通訊產品仍以800G為主,下一階段將朝1.6T甚至3.2T邁進。然而,隨著傳輸速率提高,如何兼顧訊號完整性、功耗、封裝密度及成本,將決定不同光互連技術的導入速度(圖1)。
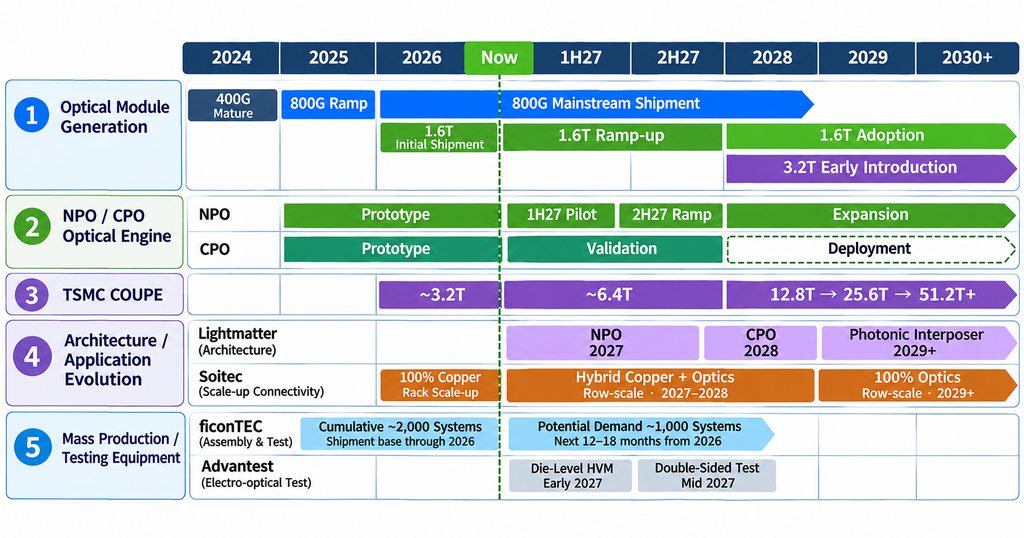
值得注意的是,儘管CPO備受市場關注,產業界並未將其視為唯一的發展方向。相較於將交換器ASIC與光學引擎整合於同一封裝的CPO,近封裝光學(Near-Packaged Optics, NPO)將光學模組配置在運算或交換晶片封裝附近,藉此縮短高速電氣訊號的傳輸距離,同時降低封裝整合難度。
黃尹認為,NPO可能先於更高度整合的CPO架構導入部分應用。矽光子獨角獸Lightmatter,也持續關注NPO的導入時程。這反映出光互連技術的發展並非單一路線,而是必須依據應用需求,在整合程度、功耗、成本與可維修性之間取得平衡。
讀者留言
留言功能限會員使用,請先 登入 或 註冊會員。