共同封裝光學(Co-Packaged Optics, CPO)技術的導入,正在改變資料中心與HPC伺服器的光電轉換硬體配置。在傳統伺服器架構中,光電訊號的轉換主要是透過安裝於伺服器前面板的可插拔模組來執行;而在CPO架構下,光電轉換元件則被直接移入交換器特殊應用積體電路(Switch ASIC)或各類運算加速處理器所在的先進封裝基板上。而這項轉移將過去屬於網通設備組裝等級、公差範圍介於毫米至數十微米之間的光學與機構工程,提升至公差要求在次微米至奈米等級的半導體封裝製程標準。
對於台灣涵蓋傳統硬體、精密機械、光學、面板與散熱等領域的龐大供應鏈而言,CPO技術的出現並非完全取代既有產業基礎,而是促使整體硬體價值鏈進行重組。相關供應鏈業者若能跨越熱管理、微米級光耦合、材料耐受度以及晶圓級光電同測等四大核心技術門檻,便有機會由既有競爭較為激烈、利潤空間受限的傳統硬體市場,切入具備較高附加價值的矽光子生態系。
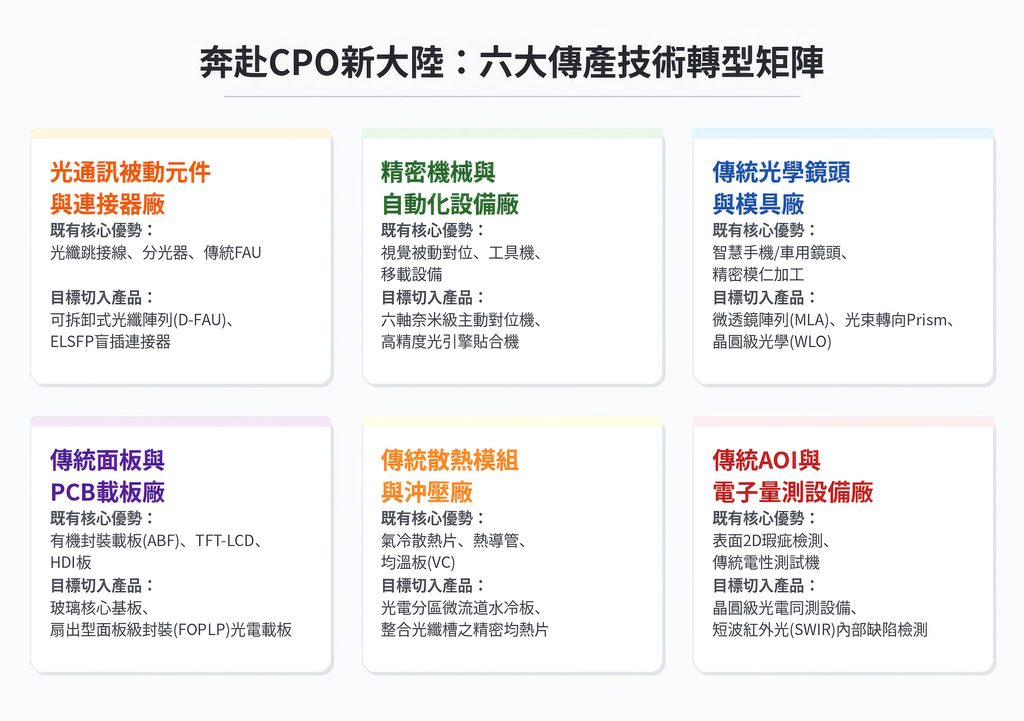
從產業結構來看,台灣共有六大傳統產業群體具備切入CPO關鍵元件與設備的基礎,包含光通訊被動元件與連接器廠、精密機械與自動化設備廠、傳統光學鏡頭與模具廠、傳統面板與PCB及載板廠、傳統散熱模組與沖壓廠,以及傳統AOI與電子量測設備廠。本文則針對各領域業者的既有核心能力、目標切入產品與具體技術升級路徑進行拆解分析。
一、光通訊被動元件與連接器廠
台灣在光纖被動元件與伺服器連接器領域具備深厚的製造基礎,包含上詮、波若威、光聖等光纖被動元件體系,以及嘉澤等伺服器連接器廠商,長期掌握光纖跳接線、分光器、傳統光纖陣列單元(FAU)與高頻電連接器等產品能力,是既有供應鏈中距離CPO光學介面最近的產業群體。
在CPO架構下,這類業者可切入可拆卸式光纖陣列(Detachable FAU, D-FAU)、前障板外部雷射光源(ELSFP)盲插連接器,以及2D高密度光纖陣列等關鍵元件。然而,要從傳統的手工點膠組裝模式,轉型至符合半導體級耐溫規範與可拆卸式的機構架構,業者必須完成三項技術升級。
首先是耐受260°C無鉛迴焊(Reflow)的高溫製程要求。傳統可插拔模組是在表面黏著技術(SMT)製程結束後才進行光學元件組裝,因此一般環氧樹脂(Epoxy)光學膠僅需承受約85°C的工作溫度。但在如台積電COUPE等CPO架構中,FAU可能必須隨同先進封裝基板一起經歷高達260°C的無鉛迴焊製程。為了防止高溫冷卻過程造成光路偏移,廠商必須改用超低熱膨脹係數(CTE)的高溫光學膠,或是導入雷射焊接(Laser Welding)、玻璃熔接(Glass Frit Bonding)等無膠化固晶技術。
讀者留言
留言功能限會員使用,請先 登入 或 註冊會員。