
工研院「眺望2027產業發展趨勢研討會」智慧移動載具場次,聚焦無人機、無人水面載具等智慧移動載具領域的市場趨勢與臺灣機會。全球無人機產業正由軍事需求帶動技術與規模成長,並逐步拓展至商業應用市場。隨著AI自主化技術發展,產業競爭也從單一載具性能延伸至硬體、AI自主系統與營運指管平台的整合能力。如何掌握關鍵技術趨勢、布局新興商業模式,並結合臺灣製造優勢與國際可信賴供應鏈需求,將是產業開創下一波成長契機的重要課題。
軍事需求帶動AI無人機新興生態與產業商機
工研院產科國際所智慧移動載具部產業分析師李國昶指出,無人機產業正面臨關鍵轉型期。地緣政治競爭需求帶動無人機技術與市場規模同步成長,但產業要實現規模化獲利,商用市場仍為重要應用領域。而商用落地核心在於以AI自主化方案取代人工操作,需透過貫穿硬體系統、AI技術與營運指管平台的三層架構,才能克服技術瓶頸並全面釋放商用價值。
在相對成熟的硬體端,可信賴供應鏈訴求已升級為強制性的供應韌性政策,進而擴大軍用無人機供需缺口。為爭取缺口商機,載具與酬載正朝模組化任務型平台轉型,軍用相關技術亦下放並推動商業應用落地。市場缺口雖吸引汽車產業跨域投入開拓第二成長曲線,仍須克服航空可靠度與法規驗證等潛在課題。此外,硬體標準化趨勢帶動商業模式轉向,有利於臺灣投入特定應用方案或核心模組優化。
無人機AI自主系統仍在演進,尚未達到完全成熟商業化階段,李國昶說明,目前聚焦五大關鍵進展:視距外飛行(BVLOS)法規鬆綁帶動高速動態避障需求;在無GPS訊號環境下,仰賴場景特徵與多元感測融合實現自主導航;面對尺寸、重量與功耗(SWaP)限制,需深度整合輕量化AI模型與邊緣運算平台;在斷訊條件下,去中心化群控協同技術能依據風險類型、位置與路徑維持群集穩定;模擬系統則必須結合飛控板環境與無人機實際飛行氣動數據。
營運指管平台是AI自主無人機的重要基礎設施。李國昶解釋,功能上需整合態勢融合、任務編排、資源調度與空域防撞四大核心職能;架構涵蓋上層操作介面、中層邏輯數據處理、底層多元感知,以及周邊輔助與安全保障模組。儘管面臨通訊網路與數據整合等基礎建設技術挑戰,未來的獲利機會將由軟/硬體買斷轉向營運服務、空域數據資產與專屬演算法授權。
李國昶建議,臺灣應從五大維度布局全球:技術面上游整合零組件優勢發展關鍵模組爭取可信賴供應鏈製造商機,下游發揮多元場域特點結盟國際應用廠商數據建置AI自主方案;標準面建構涵蓋性能、可靠度與安全性的國家級品質標準,並推動可信賴供應鏈認證標章以降低拓展歐洲市場成本;驗測面設立國家級測試機構提供功能與場景測試,並簡化流程建立單一窗口;生產面協助傳統產業以既有量產技術跨域整合補足缺口,並導入自動化與智慧製造提升品質與產能彈性;售服面爭取國際標準交互認證,並建置海外聯合維修與服務中心降低跨國營運成本、提升服務速度。
當臺灣能夠從硬體供應進一步延伸至AI自主方案、營運服務與國際售後體系,將更有機會由產品製造者轉型為具備整合能力的無人載具解決方案供應者,掌握全球產業鏈重組與商業應用擴張所帶來的新商機。
全球無人機產業競爭焦點轉向任務解決方案與價值鏈布局
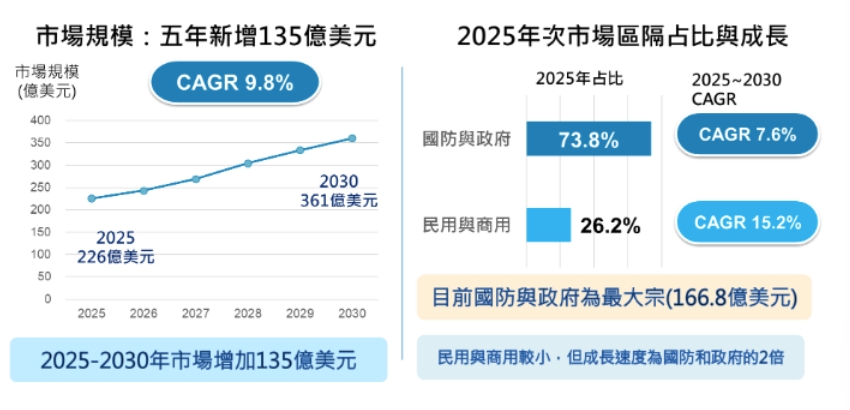
全球無人機產業正從整機製造競爭,轉向依任務需求發展多元產品與解決方案。MarketsandMarkets預估,全球無人機市場規模將由2025年的226億美元,成長至2030年的361億美元,五年增加135億美元,年複合成長率為9.8%。國防與政府需求仍是最大市場平台,2025年占比約73.8%;民用與商用市場占26.2%,但2025至2030年年複合成長率預估達15.2%,約為國防與政府市場7.6%的兩倍,如圖1所示。工研院產科國際所智慧移動載具部產業分析師康瑋帆指出,無人機市場成長動能由國防需求支撐,同時也逐步延伸至多元商用應用。
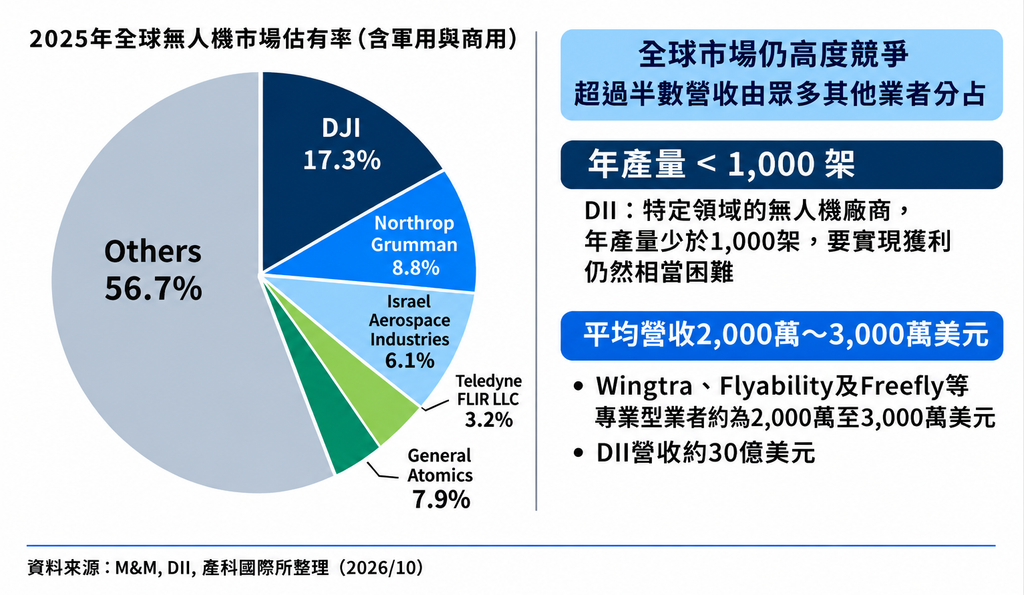
然而,無人機並非規格統一、可由單一機型滿足的市場。康瑋帆表示,軍用需求依任務、機型級距與作戰環境區分;商用市場則涵蓋農業植保、測繪、巡檢、物流,各自對載重、續航、酬載、通訊、可靠度與操作流程有不同要求。應用越多元,產品、認證、維運與銷售服務也愈難標準化。對新進業者而言,單一產品的出貨量未必能複製到其他場域,研發與服務成本也不容易由跨市場銷量攤平。因此,產業競爭的關鍵不只是造出飛行載具(圖2),而是能否辨識具體需求,並把產品、軟體、酬載、服務與營運模式整合成可持續的解決方案。
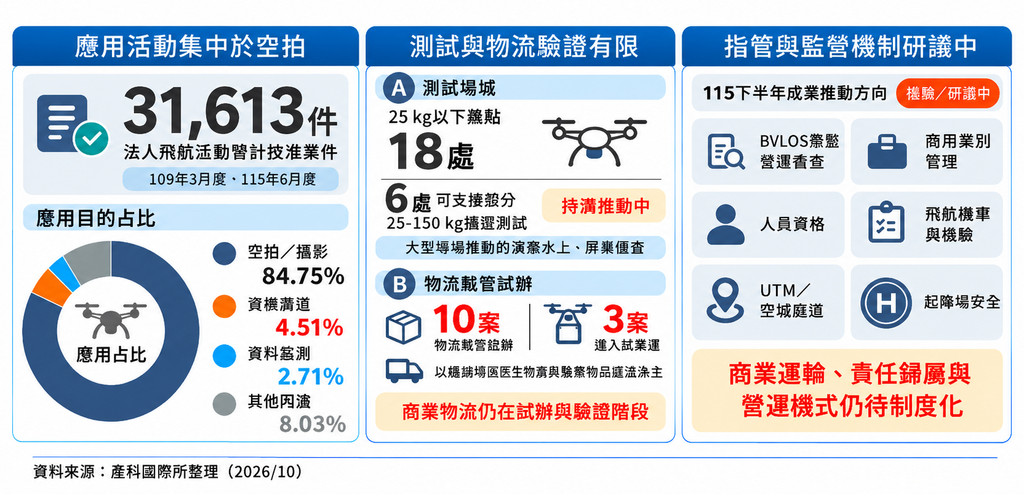
康瑋帆說,臺灣已初步建立無人機產業鏈,具備資通訊、電子製造、精密加工與系統整合基礎,也有業者投入整機、關鍵模組及應用服務。然而,國內需求有限且分散,多數業者規模不大,場域驗證與監管配套仍在發展(圖3);部分整機業者目前仍以示範計畫為主,若缺乏持續營運與重複採購機會,便難累積客戶需求、任務數據與商業經驗。對投資者及跨業者而言,評估進入機會時,除了市場成長性,也應檢視目標任務是否明確、產品能否通過場域驗證,以及後續維運與營收模式是否可持續。
可信賴供應鏈需求帶來短期合規替代機會,但長期發展仍須回到任務價值。整機業者可與專業營運商及海外夥伴合作,在相近的地理、氣候與任務條件下反覆驗證,從既有產品尚未滿足的需求中發展任務解決方案;模組業者則可將車用電子與資通訊等成熟技術調整為無人機適用規格,建立跨平台整合與驗證能力。臺灣若能從交付載具進一步走向提供任務成果,便有機會在高度分散的市場中建立可持續的競爭位置。
AI驅動軍民雙用無人船技術發展 2031年全球規模24億美元
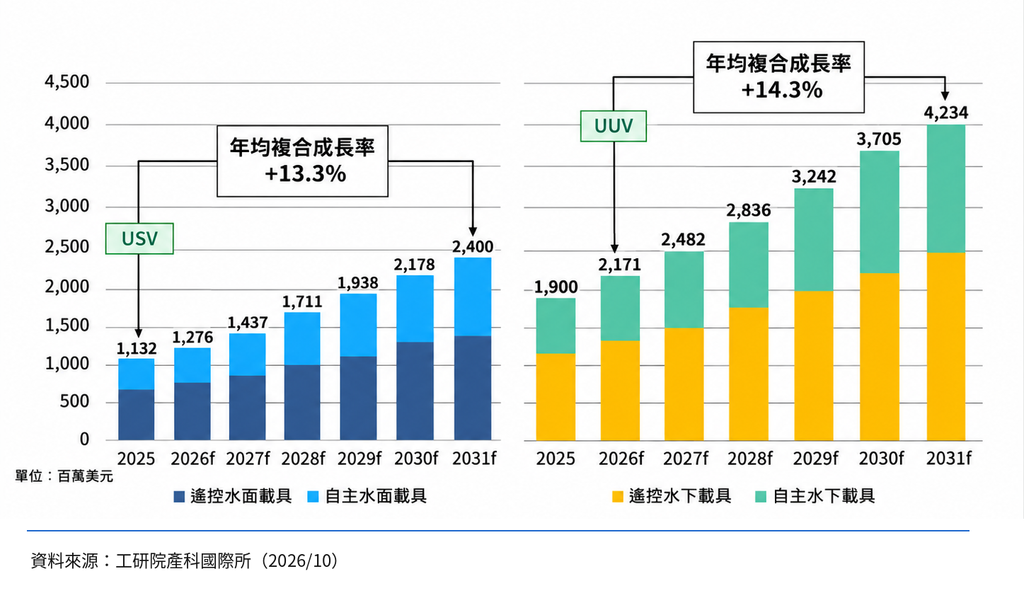
全球無人水面載具(USV)市場進入高速成長期,預估全球無人船市場規模將從2025年的11.3億美元持續擴張,至2031年達到24億美元,年均複合成長率(CAGR)達+13.3%;若擴大至整體水上與水下無人系統領域,市場規模更預估於2031年攀升至66.4億美元(圖4)。工研院產科國際所智慧移動載具部產業分析師洪于展提到,就應用類別而言,軍用需求受地緣政治情勢帶動,成為成長最快的領域;商用市場則隨著水文測繪、海洋環境監測與離岸風電巡檢需求增加,維持最大的總市場規模。區域分布上,北美地區以34.2%的全球最高市占率持續引領發展,亞太地區則展現強勁追趕勢頭;整體市場正呈現小型載具(≤12公尺)低成本高機動部署,與中大型載具(≥50公尺)執行長程遠征雙軌發展的趨勢。
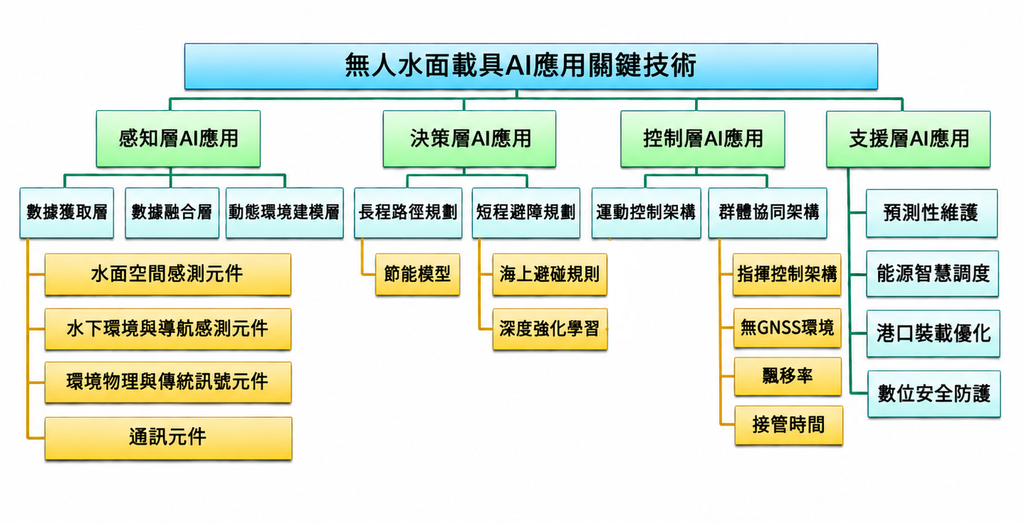
近年發展趨勢為AI技術在無人船「感知、決策、執行與支援」四大底層架構的關鍵突破(圖5)。洪于展解釋,在感知層,結合雷達、光電與光達之多模態特徵級數據融合及4D動態占用網格地圖,能克服強風浪與鹽霧雜訊,實現全天候環境辨識與多種船型之精準監控;決策層以高頻運算將《國際海上避碰規則》內嵌至演算法,兼顧航行安全與航線最佳化,實船數據顯示可降低15%燃油消耗;執行層結合抗風浪動態控制與去中心化蜂群演算法,讓多艇於衛星訊號受干擾或斷訊時,仍能保持極低延遲的動態編隊與協同作業;支援層則導入預測性維護AI,能在設備故障前30天發出預警。國際上如美軍PRIME與MASC計畫、挪威Yara Birkeland無人散裝船,以及荷蘭Fugro之VaaS/DaaS訂閱制服務,皆顯示無人船已由實驗階段邁入實際部署與商業化營運。
因應臺灣周邊海域獨特的海面風浪(SS 4-5)與國防需求,無人船可導入「海域持久監控、港口防護、群集協同、離島韌性物流」等情境。隨著國防領域對具備高航速(≥30節)、長續航(≥250海浬)與群控能力無人船的需求提升,國防需求將為國內產業注入動能。目前臺灣初具造船大廠系統整合與導控軟體新創之雙軌分工生態系。本土業者憑藉堅實的中小型造船複合材料工藝,結合臺灣在半導體、AI及ICT的供應鏈優勢,不僅能加速載台國產化,更可透過國際合作與區域維保模式,切入全球軍民兩用與藍色經濟的商機。
讀者留言
留言功能限會員使用,請先 登入 或 註冊會員。